Home · Kennisbank · Hypotheken
Funderingsproblemen: wat betekenen ze voor je woning en je geld?
Funderingsproblemen kunnen de waarde van je woning verlagen, gevolgen hebben voor je hypotheek en veel geld kosten aan herstel. Sinds 1 april 2026 staat in het taxatierapport, als die beschikbaar is, een inschatting van het funderingsrisico van A tot en met E. Vanaf 1 januari 2027 is bij klasse D of E een verkennend funderingsonderzoek nodig voor een nieuwe hypotheek met NHG. Laat daarom vóór de aankoop uitzoeken wat de fundering betekent voor je hypotheek en maandlasten.
Of je nu al een woning hebt of er een wilt kopen: problemen met de fundering kunnen veel geld kosten. De fundering is de basis waarop je huis rust. Gaat daar iets mis, dan heeft dat gevolgen voor de hele woning én voor je financiën.
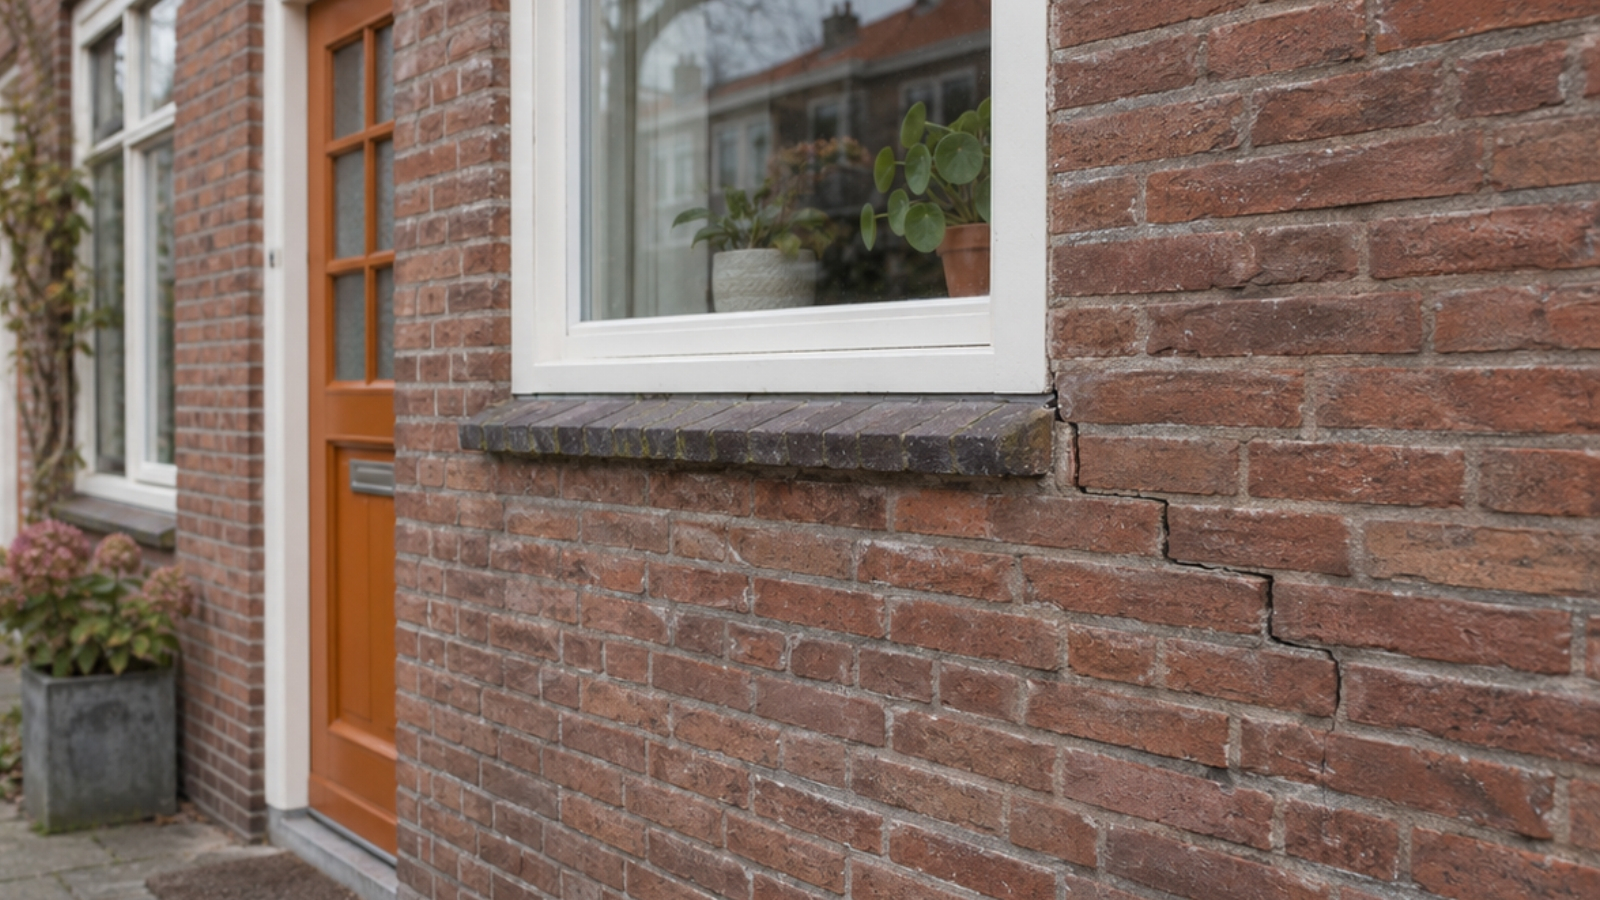
Scheuren in muren, klemmende deuren of een scheve vloer kunnen wijzen op funderingsproblemen. Ze kunnen ook een andere oorzaak hebben. Een funderingsdeskundige kan beoordelen wat er echt aan de hand is.
Hoe ontstaan funderingsproblemen?
Funderingsproblemen kunnen onder meer ontstaan door:
- bodemdaling;
- droogte;
- veranderingen in de grondwaterstand;
- aantasting van houten funderingspalen.
Bij een deel van de woningen is funderingsherstel noodzakelijk. Hoeveel dat kost, hangt af van de staat van de fundering en de werkzaamheden die nodig zijn. Een funderingsdeskundige kan onderzoeken wat er bij jouw woning nodig is en een inschatting maken van de kosten.
Een woning kopen begint met kijken naar de fundering
Sinds 1 april 2026 bevat het nieuwe model taxatierapport voor woningen meer informatie over funderingsrisico's. Als die beschikbaar is, staat erin een inschatting van het funderingsrisico. De woning krijgt een letter van A tot en met E.
- A
- B
- C
- D
- E
Dit is een risico-inschatting, geen vaststelling dat de fundering goed of slecht is. Daarvoor kan onderzoek door een funderingsdeskundige nodig zijn.
Een taxatie vindt vaak pas plaats nadat de koopovereenkomst is getekend. Komt een mogelijk funderingsprobleem dan aan het licht, dan is het lastiger om nog afspraken te maken over onderzoek, de koopprijs of herstel. Wat je dan nog kunt doen, hangt onder meer af van de afspraken en termijnen in de koopovereenkomst.
Vraag daarom al vóór je een woning koopt bij de makelaar naar beschikbare informatie over de fundering. Let bijvoorbeeld op:
- Zijn er scheuren of verzakkingen?
- Zijn er problemen bekend in dezelfde straat of hetzelfde bouwblok?
Laat in dat geval beoordelen of funderingsonderzoek nodig is. Bij risicoklasse D of E kan de taxateur aanvullend onderzoek voorschrijven. De hypotheekaanbieder en Nationale Hypotheek Garantie (NHG) kunnen dit onderzoek verlangen voordat je de hypotheek krijgt. Houd ook rekening met de kosten van dat onderzoek.
Wat betekenen funderingsproblemen voor je geld?
Funderingsschade kan de waarde van je woning verlagen en gevolgen hebben voor je hypotheek. Stel je noodzakelijk herstel uit, dan kunnen de schade en de herstelkosten toenemen. Ook groeit het risico dat de verkoopopbrengst van je huis niet genoeg is om je hypotheek af te lossen. Het bedrag dat je dan nog moet terugbetalen, heet een restschuld.
Een aantrekkelijke vraagprijs vertelt dus niet het hele verhaal. Moet je na aankoop veel geld aan herstel besteden? Dan heb je daarvoor mogelijk extra spaargeld of een aanvullende lening nodig. Extra lenen is niet altijd mogelijk en kan je maandlasten verhogen.
Valt de woning in risicoklasse D of E? Dan is voor een nieuwe hypotheek met NHG een verkennend funderingsonderzoek nodig.
Blijkt uit dat onderzoek dat het risico op funderingsproblemen hoog is? Dan moet de geldverstrekker rekening houden met de verwachte herstelkosten. Dat kan gevolgen hebben voor hoeveel je kunt lenen.
Laat daarom vóór de aankoop goed onderzoeken wat eventuele funderingsproblemen betekenen voor je hypotheek, je maandlasten en je financiële mogelijkheden.
Heeft je eigen woning funderingsproblemen?
Pak het in deze volgorde aan:
- Laat een funderingsdeskundige onderzoeken wat er aan de hand is, of herstel nodig is en hoe snel.
- Bespreek daarna met je financieel adviseur hoe je de kosten kunt betalen. Denk aan spaargeld of, als dat verantwoord en mogelijk is, een verhoging van je hypotheek.
Herstel niet zelf te betalen?
Kun je noodzakelijk funderingsherstel aan je eigen woning niet zelf betalen en krijg je door je inkomen geen lening bij de bank? Dan biedt het Fonds Duurzaam Funderingsherstel, beheerd door SVn (Stimuleringsfonds Volkshuisvesting Nederlandse gemeenten), mogelijk een oplossing met de Funderingslening Maatwerk.
Daarvoor gelden voorwaarden. Het fonds beoordeelt of je in aanmerking komt en kijkt onder meer naar je inkomen, spaargeld en andere bezittingen. Wij helpen je om de gevolgen voor je maandlasten en je financiële situatie te overzien.
Wat kun je nu en later betalen?
Heb je een woning op het oog met een verhoogd funderingsrisico? Bespreek dit dan al vóór de aankoop met een erkend financieel adviseur. Samen brengen we de mogelijke herstelkosten en de gevolgen voor je hypotheek en maandlasten in kaart. Zo kun je beter beoordelen of je de woning én eventueel herstel kunt betalen.
Heb je al een woning en ontdek je funderingsproblemen? De funderingsdeskundige beoordeelt de technische staat van je woning. Wij kijken vervolgens met je hoe je het herstel kunt betalen, hoeveel spaargeld je achter de hand wilt houden en wat er overblijft voor andere plannen.
Door op tijd onderzoek te laten doen en je geldzaken te bespreken, weet je waar je aan toe bent voordat je een grote beslissing neemt.
Veelgestelde vragen
Sinds 1 april 2026 staat in het taxatierapport, als die beschikbaar is, een inschatting van het funderingsrisico van A (laagste risico) tot en met E (hoogste risico). Het is een risico-inschatting, geen oordeel over de werkelijke staat van de fundering. Daarvoor kan onderzoek door een funderingsdeskundige nodig zijn.
Bij risicoklasse D of E kan de taxateur aanvullend onderzoek voorschrijven, en de hypotheekaanbieder en NHG kunnen dat verlangen voordat je de hypotheek krijgt. Zie je scheuren of verzakkingen, of zijn er problemen bekend in de straat of het bouwblok? Laat dan vóór de aankoop beoordelen of onderzoek nodig is.
Vanaf 1 januari 2027 is bij een woning in risicoklasse D of E een verkennend funderingsonderzoek nodig voor een nieuwe hypotheek met NHG. Blijkt het risico hoog, dan moet de geldverstrekker rekening houden met de verwachte herstelkosten. Dat kan invloed hebben op hoeveel je kunt lenen.
Soms wel. Een verhoging van je hypotheek is een optie als dat verantwoord en mogelijk is. Extra lenen kan niet altijd en kan je maandlasten verhogen. Een financieel adviseur rekent met je door wat haalbaar is, naast andere opties zoals spaargeld.
Kun je herstel niet zelf betalen en krijg je door je inkomen geen lening bij de bank, dan is er mogelijk de Funderingslening Maatwerk van het Fonds Duurzaam Funderingsherstel, beheerd door SVn. Het fonds beoordeelt onder meer je inkomen, spaargeld en andere bezittingen om te bepalen of je in aanmerking komt.
Woning op het oog met funderingsrisico?
Ga je een woning kopen of wil je je huis verkopen? Wij brengen je situatie en de financiële gevolgen van funderingsproblemen in kaart, zodat je goed voorbereid een beslissing neemt. Plan direct een vrijblijvend gesprek in.
Plan een gesprek